Domain emfs.de kaufen?
Wir ziehen mit dem Projekt
emfs.de um.
Sind Sie am Kauf der Domain
emfs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain emfs.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **

Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
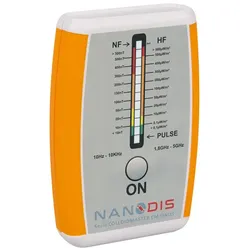
Elektrosmog-Tester CM SINUSElektrosmog, 5G, Mobilfunk oder WLAN in Ihrer Umgebung? Messung schafft Klarheit! Der neue und exklusive Elektrosmog-Tester CM SINUS wurde nach strengen baubiologischen Empfehlungen (SBM 2015) von einem deutschen Fachunternehmen für Sie entwickelt und produziert. Er zeigt Ihnen einfach und übersichtlich die Niederfrequenz- und Hochfrequenz-Belastung in Ihrer direkten Umgebung an. Der CM SINUS ist durch seine Ein-Knopf-Bedienung spielend leicht zu handhaben. Die LED-Anzeige ist auch bei Sonneneinstrahlung gut ablesbar und die einzelnen Belastungsstärken werden farblich hervorgehoben. Zuverlässige Messung elektromagnetischer Felder Zwei Frequenzbereiche: Niederfrequenz 10 Hz-10 KHz (Messbereich <10 nT-500 nT) und Hochfrequenz 1,8 GHz bis max. 5 GHz (Messbereich 10 μW/m2-500 μW/m2). Die Empfindlichkeit der Anzeige wurde besonders für den Wohn- und Schlafbereich ausgelegt. Entwickelt, konzipiert, programmiert und produziert in Deutschland. Die Anzeige »PULSE« zeigt Ihnen an, ob besondere, gepulste (digitale) Signale vorhanden sind. Selbst DECT- Telefone mit einer Funkfrequenz von 1,8 GHz sowie Router oder Handys, die mit 5 GHz senden, werden angezeigt. Sowohl im Innen- als auch im Außenbereich einsetzbar. Einfache, übersichtliche und helle LED-Anzeige. Sofort betriebsbereit. Hinweis: Der Funkbereich »5G« umfasst einen Frequenzbereich von ca. 100 MHz bis ca. 80 GHz. Der CM SINUS wertet den relevanten Teilbereich hiervon aus. Maße: 8 x 12 x 3 cm Lieferumfang: CM SINUS, Batterie, deutsche Betriebsanleitung Sie können direkt loslegen, die Batterie ist bereits eingesetzt!199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **

Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Deckungsfragen in der Sachversicherung, Fachbücher von Stefan SpielmannDer Titel stellt die grundlegenden Deckungsfragen der Wohngebäude- und Hausratversicherung dar. Darüber hinaus werden die Grundlagen der Glasbruchversicherung, der Elementarschadenversicherung und der Reisegepäckversicherung erläutert. Rechtsprechung und Literatur werden zu den einzelnen Problembereichen ausgewertet, sodass in vielen Fällen eine Erstprüfung ohne Hinzuziehung weiterer Publikationen erfolgen kann. Bereits in der 3. Auflage wurden die Entscheidungen zum neuen VVG eingearbeitet - insbesondere zur Leistungskürzung im Rahmen der grob fahrlässigen Herbeiführung des Versicherungsfalls und des Obliegenheitenrechts. Das Buch wendet sich an Mitarbeiter der Sachschadenabteilungen der Versicherer und allen an dem Sachversicherungsrecht interessierten Personen und bietet eine Entscheidungshilfe für die tägliche Regulierungspraxis.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
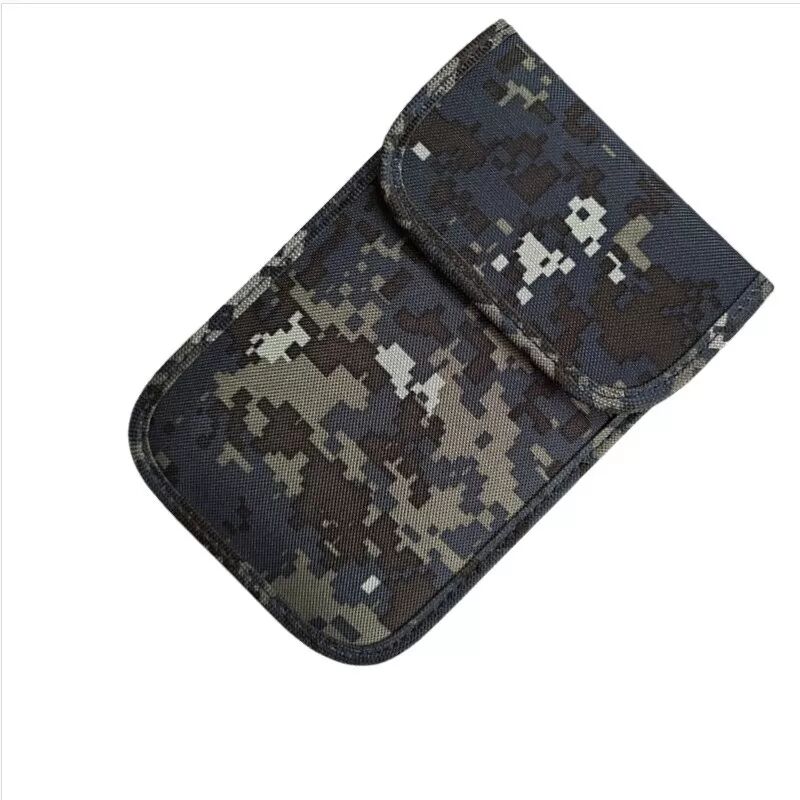
INF 7-Zoll Handy Signal Blocking Tasche: Anti-Tracking, Anti-Strahlung, RFID-AbschirmungSchützen Sie Ihre Privatsphäre mit dieser 7-Zoll Handy Signal Blocking Tasche. Blockiert GPS, RFID und Strahlung. Passend für die meisten Telefone, kompatibel mit APPLE, Samsung, Huawei. Ideal für Anti-Tracking und sichere Kommunikation. Verbesserter Privatsphäre-Schutz: Diese 7-Zoll Handy Signal Blocking Tasche bietet eine sichere Möglichkeit, Ihre Privatsphäre zu schützen, indem sie GPS-Tracking, RFID-Scanning und unerwünschte Signale blockiert. Sie isoliert Ihr Telefon effektiv von Mobilfunknetzen, WLAN, Bluetooth und NFC und verhindert so unbefugten Zugriff auf Ihren Standort und Ihre Daten. Ideal für sensible Besprechungen, Reisen oder einfach nur zur Wahrung der Kontrolle über Ihren digitalen Fußabdruck. Diese Tasche stellt sicher, dass Ihre Kommunikation privat und sicher bleibt. Es ist eine einfache, aber effektive Lösung für alle, die sich Sorgen um digitale Überwachung und Datenschutzverletzungen machen, und bietet Ihnen ein beruhigendes Gefühl in einer zunehmend vernetzten Welt. Die Tasche ist mit den meisten Smartphones bis zu 7 Zoll kompatibel. Effektive Signalabschirmung: Die Handy Signal Blocking Tasche verwendet eine fortschrittliche Abschirmtechnologie, um einen Faraday-Käfig-Effekt zu erzeugen, der eine breite Palette von Signalen effektiv blockiert. Dazu gehören Mobilfunksignale (4G, 5G), WLAN, Bluetooth, GPS, RFID und NFC. Indem Sie Ihr Telefon in die Tasche legen, können Sie verhindern, dass es Signale sendet oder empfängt, wodurch es unmöglich wird, Ihren Standort zu verfolgen oder Ihre Kommunikation abzufangen. Dies ist besonders nützlich in Situationen, in denen Sie absolute Privatsphäre gewährleisten müssen, z. B. bei vertraulichen Gesprächen oder auf Reisen durch Gebiete mit potenziellen Überwachungsrisiken. Die Tasche ist mit verschiedenen Telefonmodellen kompatibel und bietet eine universelle Lösung zur Signalisolation. Anti-Strahlungs-Schutz: Neben der Signalblockierung bietet diese Tasche auch einen gewissen Schutz vor elektromagnetischer Strahlung, die von Mobiltelefonen abgegeben wird. Obwohl dies keine vollständige Lösung für die EMF-Exposition darstellt, kann sie dazu beitragen, Ihre Exposition zu reduzieren, wenn Sie Ihr Telefon in der Nähe Ihres Körpers tragen. Dies ist besonders vorteilhaft für schwangere Frauen oder Personen, die empfindlich auf elektromagnetische Felder reagieren. Durch die Verwendung der Tasche können Sie die potenziellen Gesundheitsrisiken minimieren, die mit einer längeren Exposition gegenüber Telefonstrahlung verbunden sind. Die Tasche ist mit einer Vielzahl von Geräten kompatibel und bietet eine bequeme Möglichkeit, die Strahlenbelastung im Alltag zu reduzieren. Es ist ein praktisches Zubehör für alle, die ihren EMF-Fußabdruck reduzieren möchten. Spezifikationen: Farbe: Dunkelblau Abmessungen: Länge: 18 cm, Breite: 11.7 cm, Höhe: 1 cm Material: Fiberglasgewebe + Abschirmgewebe Das Paket beinhaltet: Signal Blocking Tasche x 112,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrosmog-Tester CM SINUSElektrosmog, 5G, Mobilfunk oder WLAN in Ihrer Umgebung? Messung schafft Klarheit! Der neue und exklusive Elektrosmog-Tester CM SINUS wurde nach strengen baubiologischen Empfehlungen (SBM 2015) von einem deutschen Fachunternehmen für Sie entwickelt und produziert. Er zeigt Ihnen einfach und übersichtlich die Niederfrequenz- und Hochfrequenz-Belastung in Ihrer direkten Umgebung an. Der CM SINUS ist durch seine Ein-Knopf-Bedienung spielend leicht zu handhaben. Die LED-Anzeige ist auch bei Sonneneinstrahlung gut ablesbar und die einzelnen Belastungsstärken werden farblich hervorgehoben. Zuverlässige Messung elektromagnetischer Felder Zwei Frequenzbereiche: Niederfrequenz 10 Hz-10 KHz (Messbereich <10 nT-500 nT) und Hochfrequenz 1,8 GHz bis max. 5 GHz (Messbereich 10 μW/m2-500 μW/m2). Die Empfindlichkeit der Anzeige wurde besonders für den Wohn- und Schlafbereich ausgelegt. Entwickelt, konzipiert, programmiert und produziert in Deutschland. Die Anzeige »PULSE« zeigt Ihnen an, ob besondere, gepulste (digitale) Signale vorhanden sind. Selbst DECT- Telefone mit einer Funkfrequenz von 1,8 GHz sowie Router oder Handys, die mit 5 GHz senden, werden angezeigt. Sowohl im Innen- als auch im Außenbereich einsetzbar. Einfache, übersichtliche und helle LED-Anzeige. Sofort betriebsbereit. Hinweis: Der Funkbereich »5G« umfasst einen Frequenzbereich von ca. 100 MHz bis ca. 80 GHz. Der CM SINUS wertet den relevanten Teilbereich hiervon aus. Maße: 8 x 12 x 3 cm Lieferumfang: CM SINUS, Batterie, deutsche Betriebsanleitung Sie können direkt loslegen, die Batterie ist bereits eingesetzt!199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
Ähnliche Suchbegriffe für Sachversicherung
-
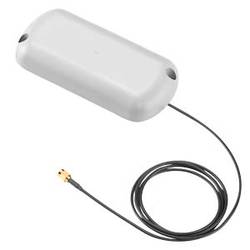
Siemens 6NH98701AA00 Mobilfunk-AntenneANT794-3M Mobilfunkantenne für 2G, GSM Netze, Flachantenne für 900/1800/ 1900MHz, witterungsbeständig für Innen- und Außenbereich, 1,2 m Anschlusskabel fest mit der Antenne verbunden, SMA-Stecker, inkl. Montage-Klebeband. SCALANCEAntenneAntenne ANT794-3MEinsatz für Router, Modems und Kommunikationsprozessoren für die Mobilfunkstandards GSM (2G), UMTS (3G), LTE (4G). Applikationsbeispiele: - Telecontrol-Anwendungen, z. B. im Umfeld von Wasser- und Abwasseranlagen sowie Öl- und Gas-Applikationen, Anwendungen im Bahnumfeld oder bei Public Transportation. - Teleservice-Anwendungen, z. B. im Maschinenbau. - Weitere Anwendungen, z. B. Automatisierung von Energieverteilnetzen (Smart Grid), Videoüberwachung.- Höhere Zuverlässigkeitvon Funkverbindungen durch Optimierung von Empfang und Abstrahlung der Signale. - Kostengünstige Verbindung zu Geräten in abgelegener, schwer zugänglicher oder aggressiver Umgebung. - Aufbau einer zuverlässigen Mobilfunk-Infrastruktur durch abgesetzte Antennen, auch wenn die Mobilfunkgeräte z. B. im Schaltschrank eingebaut sind.90,56 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
SachversicherungSachversicherung , AVB für die Hausrat-, Wohngebäude-, Feuer-, Einbruchdiebstahl-, Raub-, Leitungswasser-, Glas-, Sturm-, erweiterte Elementarschaden- und Allgefahrenversicherung , Tagfahrleuchten > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20220420, Produktform: Leinen, Beilage: Leinen, Titel der Reihe: Grauer Kommentar##, Redaktion: Reusch, Peter~Schimikowski, Peter~Wandt, Manfred~Martin, Anton, Auflage: 22004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1899, Keyword: Versicherungsrecht; Hausratversicherung; Wohngebäudeversicherung; Feuerversicherung; Einbruchdiebstahlversicheurng; Raubversicherung; Leitungswasserversicherung; Glasversicherung; Sturmversicherung; erweiterte Elementarschadenversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LXVII, Seitenanzahl: 1899, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 229, Breite: 152, Höhe: 53, Gewicht: 1358, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406335211, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 1317141189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.